この記事のポイントまとめ(全5回FIRE連載・第3記事)
- 結論: 暗号資産(BTC)120万円分を売却し、SBI証券の新NISA成長投資枠を使って「オルカン(コア資産)+現金200万円(防衛資金)+BTC 5%(サテライト)」のシンプルな運用へ集約する。
- 買付方針: 2026年の120万円追加投資は確定させ、相場変動と心理的安心感を考慮して「11月に60万円、12月に60万円」の二段階で買い付ける。
- 本音: 『JUST KEEP BUYING』の一括投資理論(勝率75%)を理解しつつも、『サイコロジー・オブ・マネー』が教える「夜ぐっすり眠るための生存戦略」を優先して分割投資を選択した。
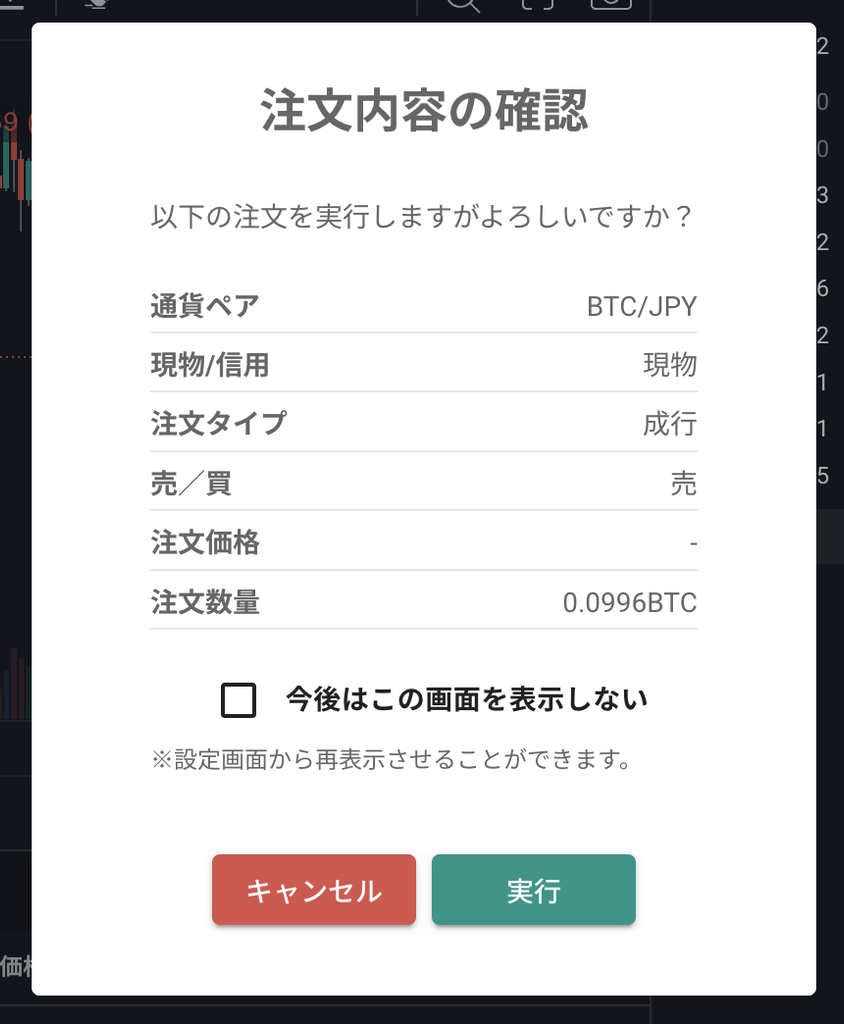
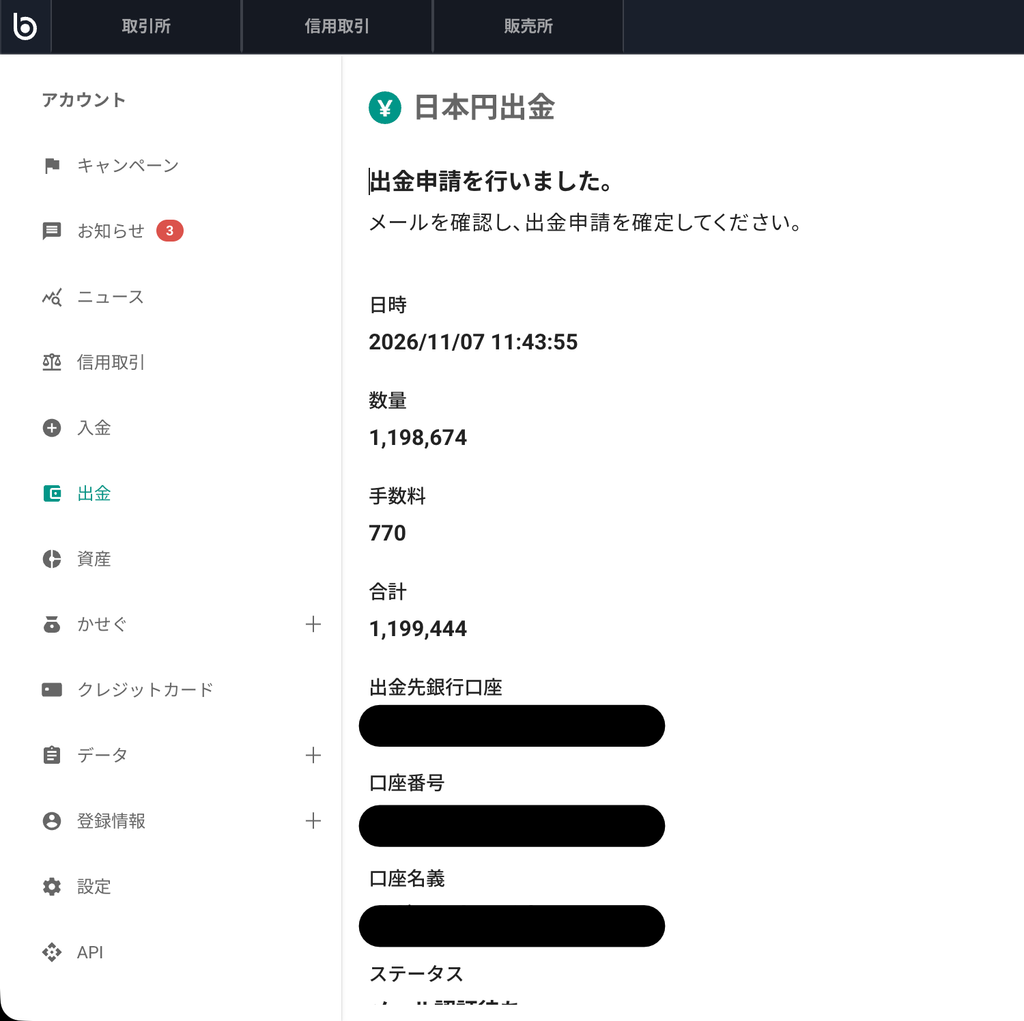
- 行動: bitbankでBTCを一部売却して出金し、SBI証券のNISA枠でオルカン60万円分を発注完了。残り60万円も12月上旬までに機械的に買い付けて2026年NISA枠を使い切る。


この記事は以下の記事の続編になっています。まだ読まれていない方はこちら👇
はじめに
この記事は、全5回でお届けしている「FIRE達成戦略シリーズ」の第3記事(アセットアロケーション・リバランス実践編)です。
総資産2,200万円の運用について、私自身が実際に暗号資産(ビットコイン)を一部売却し、SBI証券の新NISA枠で「eMAXIS Slim 全世界株式(オール・カントリー)」へお金を引っ越した体験談を整理したものです。単なる理論値の解説にとどまらず、相場下落局面で発生するリアルな心理的葛藤と、納得感のある買い付け手順を明示しています。無駄な遠回りをせず、一番良い資産作りの方法を選ぶための案内として使ってください。
【試した環境・前提条件】
- 連載の位置づけ:全5回FIRE戦略連載の第3記事(資産整理・リバランス実践編)
- 試した期間:2026年11月(資産の確認と引っ越しを行った時点)
- 使ったもの:32歳男性(東京都在住)、bitbank口座、SBI証券NISA(成長投資枠)口座
- 比べた対象:保有暗号資産(BTC)のうち120万円分、2026年の新NISA成長投資枠(残り120万円分)
【結論】暗号資産を整理して「オルカン+現金」のコア資産へ集約(BTCは5%のサテライトとして残す)
結論から言うと、保有している暗号資産(BTC)から120万円分を売却して現金に戻し、SBI証券の2026年NISA成長投資枠を使ってオルカンへ資産を移動させます。
制度上の口座としては「NISA(主力)」「iDeCo(老後年金)」「銀行口座(現金)」の3つで管理しますが、iDeCoの中身もオルカンであるため、資産の土台(コア)としては実質的に『オルカン+現金』の2つへ極限までシンプル化されます。
また、暗号資産を全額売却してゼロにするのではなく、爆発力のある「サテライト資産(5%程度)」として少量残し、増えすぎた分だけをオルカンへ移すのが、リスクを抑えてリターンを最大化させる一番合理的で賢い方法です。
アセットアロケーション移行の比較
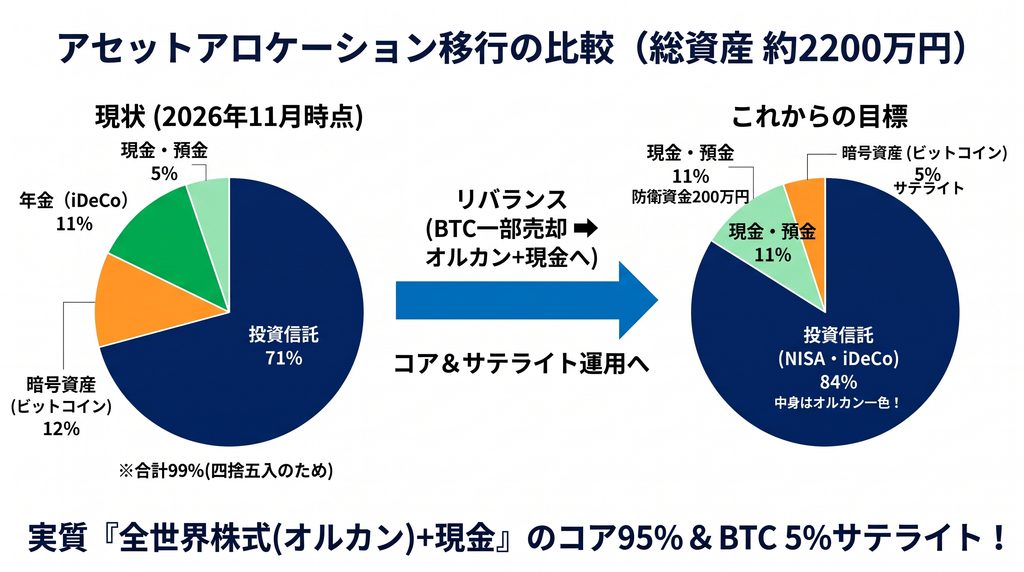
今回の資産の引っ越しによって目指す資産バランスの変化は以下の通りです。
※現状の散らかった資産から、コア(オルカン+現金)+サテライト(BTC5%)へ切り替える
| 選ぶもの(口座・目的) | 今の状態(2026年11月) | これからの目標(コア&サテライト) |
|---|---|---|
| 投資信託(NISA・コア資産) | 約1,567万円(71%) | コア資産(主力の投資・NISA枠全投入) |
| 暗号資産(ビットコイン) | 約269万円(12%) | サテライト資産(120万売却し5%へ比率調整) |
| 年金(iDeCo口座) | 約248万円(11%) | コア資産(中身はオルカン一色・60歳まで放置) |
| 現金・預金 | 約116万円(5%) | 防衛資金200万円(安全のためのクッション) |
※iDeCoも含めてコア部分は「全世界株式(オルカン)+現金」に集約し、暗号資産は5%程度の「サテライト(スパイス)」として運用します。
メリット・デメリットの比較
このやり方を選んだ場合に得することと注意すべき点は以下の通りです。
| 選ぶもの | 得すること(メリット) | 注意すること(デメリット) |
|---|---|---|
| BTCを一部売ってオルカンへまとめる | 乱高下するリスクを減らせる。2026年のNISA枠120万円を無駄なく使い切れる。防衛資金200万円が作れる。BTCの上昇チャンスも5%残せる。 | 暗号資産がこのあと爆発的に値上がりしたときの利益幅が少し減る。売却益に対する確定申告が必要になる場合がある。 |
| 11月に60万・12月に60万と分けて買う | 買ったあとにさらに相場が下がっても「安く買い足せた」と思える。精神的にとてもラク。 | 一気に値上がりした場合、一度に120万円全額買ったときよりも得する金額がわずかに減る(機会損失)。 |

【理由】現金5%は危険すぎる&株安の今は「買い時のチャンス」
そう判断した理由を解説します。
- 理由1:手元の現金が少なすぎて危ない状態だったから
総資産2,200万円もあるのに、すぐ使える現金は約116万円(全体のたった5%)しかありませんでした。急な出費や大暴落が起きたときの「クッション」となる現金200万円を作るために、暗号資産の一部を売って現金を補強することが急務でした。 - 理由2:株の値下がり(バーゲンセール)でたくさん買えるから
いま全世界の株式市場が少し下がっています。ボラティリティ(価格の激しい上下揺れ)が起きて株価が安くなっている時期にNISA枠を使って買い付けると、同じ60万円でも「より多くの数量(口数)」を安く仕込めるため、将来値上がりしたときの増え方が大きくなります。
根拠となったデータ:
- 自分で確かめたこと:2026年11月時点の手元資産データ(投資信託71%、BTC 12%、iDeCo 11%、現金 5%)、bitbankでの売却記録(約120万円分)、SBI証券NISA成長投資枠の発注画面(60万円分)。
- 公式のデータ:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」、金融庁「NISA運用ガイドライン」。
【本音】「11月に60万、12月に60万」で買うことにしたリアルな葛藤
2026年中に120万円を追加投資することは確定ですが、その買い付け方法として「11月に60万円、12月に60万円」という分割アプローチを選択しました。この決断の裏には、投資における2つの巨大な理論の相克が存在します。
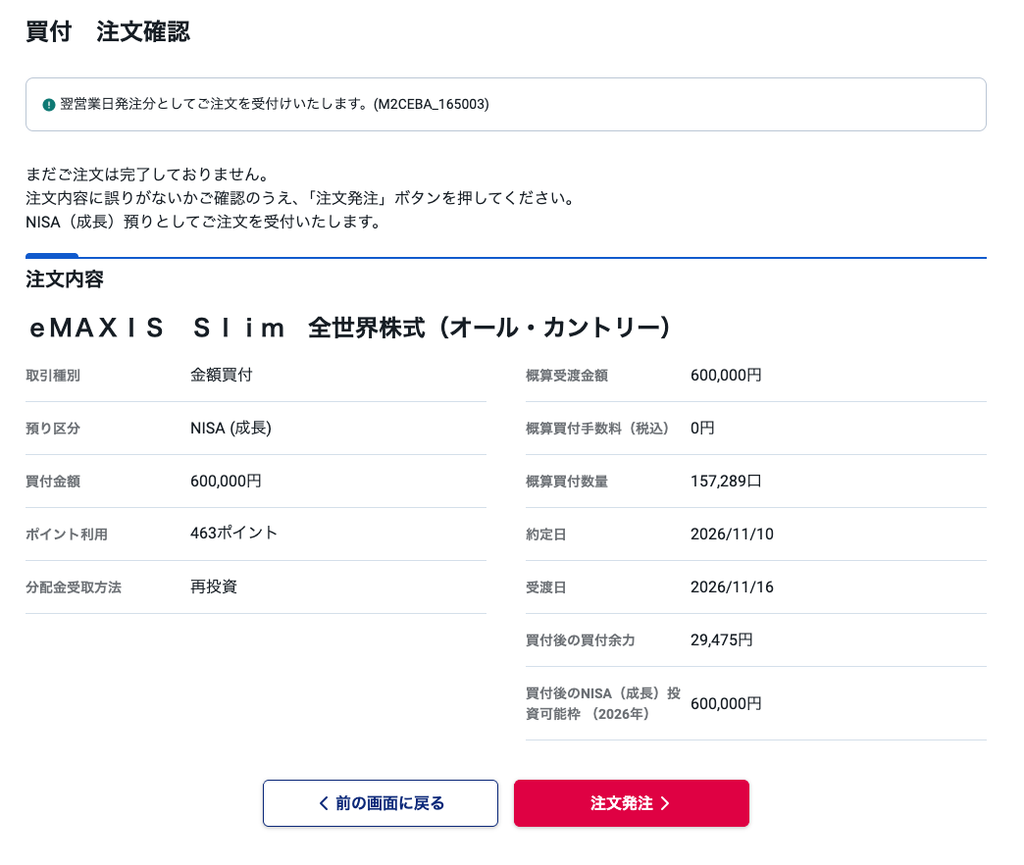
※11月分の第1弾としてSBI証券で60万円分を発注した実際の注文完了画面
📖 理論のデータ:『JUST KEEP BUYING』(ニック・マジューリ著)
データ分析の本では「手元にお金があるなら、小出しにせず一気に全額買った方が約75%の確率で得する」と証明されています。数字の計算だけで言えば「120万円を一発で買う」のが100点満点の正解です。
📖 心理のデータ:『サイコロジー・オブ・マネー』(モーガン・ハウスセル著)
心理学の本では「投資で一番大事なのは計算上の正解ではなく、夜ぐっすり安心して眠れることだ」と書かれています。途中で怖くなって売ってしまうのが一番の失敗だからです。
一番の注意点:頭では分かっていても、相場が下がっているときに120万一気に投じるのは怖い!
相場全体が下がっているときに、120万円という大金を一発で買い付けるのは「もっと下がったらどうしよう…」と強いプレッシャーがかかります。
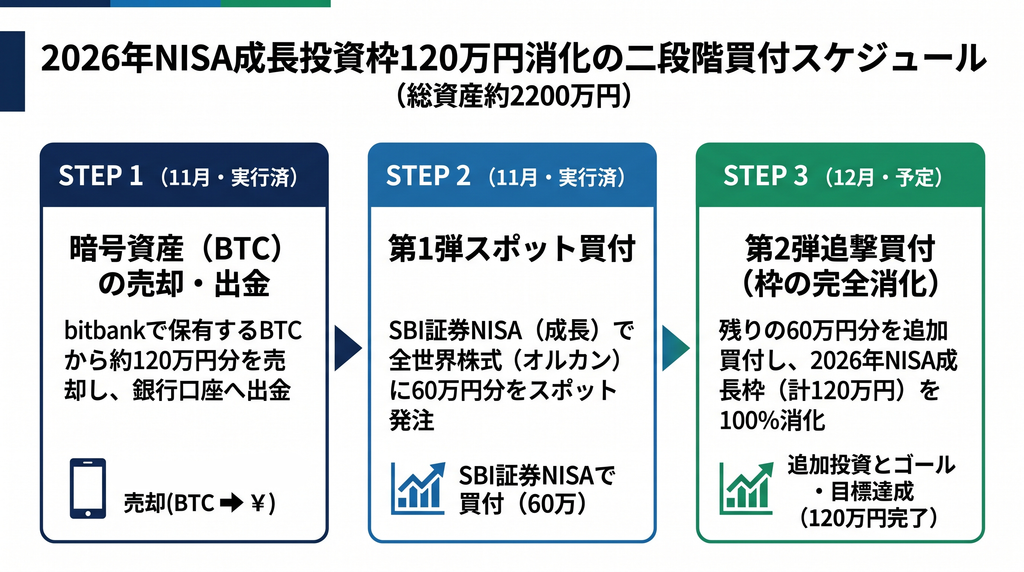
相場の下落リスクと自分のメンタルを守るために、以下のスケジュールで買い進めることに決めました。
- 一番の注意点(解決策): 計算上の最高効率(一括購入)にこだわりすぎてストレスを溜めるくらいなら、わずかな利益の差を「安心して眠るための保険料」と割り切って、11月に60万円、12月に60万円と2回に分けて買い付けるのが現実的で一番賢い方法です。
- こんな人にはおすすめしません: 毎日の株価の上下に一喜一憂して仕事が手につかなくなる人や、一獲千金を狙って大バクチをしたい人。
※なお、暗号資産を売ったときの税金(雑所得)や確定申告の手続きについては、話が長くなるため別の記事でわかりやすく解説します。
よくある質問(FAQ)
Q. ビットコインもオルカンも値下がりしているときに「売って買い直す」のは損じゃないですか?
A. 損ではありません!
理由:「価値が下がったAを売って、同じように安くなっているBに交換した」だけだからです。どちらも安くなっている時期なので、損をせずきれいにお金の引越しができます。
また、NISAの枠には上限があるので価格が安くなっている時の方が同じ金額でも大量に買えるので得とも言えます。
Q. 年末ギリギリにNISA枠を使い切るとき、気をつけることは何ですか?
A. 「受渡日(手続きが完了する日)」が年内に間に合うようにすることです!
理由:ネットで買い注文を出した日ではなく、実際に名義が移る日(受渡日)が2026年中にならないと、今年のNISA枠として計算されないからです。遅くても12月上旬には注文を済ませましょう。
【行動】2026年のNISA枠をムダなく使い切るためのアクション
何もせず放っておくリスク:
この記事を読んだあとも行動せず今のままで今年が終わってしまうと、本来なら税金ゼロでお金を増やせたはずの「NISA枠120万円分」を一生失うことになります。また、現金が少ないままだと、急にお金が必要になったときに損なタイミングで投資を売るハメになります。
▼ 今回の引っ越しで使ったおすすめアプリ・口座
- bitbank(ビットバンク): 暗号資産を安く安全に売って日本円に戻せる取引所。
- SBI証券(NISA): オルカンなどの投資信託をクレカやポイントを使ってお得に買えるネット証券口座。
- マネーフォワード ME: 銀行や証券会社の口座を1つにまとめて、自分の資産バランスをパッと確認できる便利アプリ。
▼ 今すぐできる具体的アクション
- 今日中にできること:暗号資産の口座(bitbankなど)を開いて、増えすぎたコインの一部を売って銀行に日本円を戻す手続きをする。
- 今月中を目指すこと:SBI証券のNISA成長投資枠でオルカンを60万円分買い付け、残り60万円も12月頭に買えるようにスケジュールをセットする。
最後にもう一度まとめます。感情に振り回されず「使わない資産を整理する」「NISA枠をしっかり使い切る」「防衛資金200万円を作る」という基本を守ることが、資産形成で成功するための確実な近道です。
FIRE戦略連載バックナンバー・次回予告
※この記事は実際に試した個人の体験に基づいています。最後は自分でしっかり考えて判断してください。