この記事のロジカル要約
- 結論: 金利上昇期において、無理な予算での変動金利ローンはリスクが高まる。賃貸派の選択は身軽だが、家賃上昇の波にも備える必要がある。
- 理由: 金利2.75%時代には、毎月15万円のローン返済のうち9万円以上がただの利息として消え、元本が減りにくくなるため。
- 本音: 持ち家ローンリスクを回避できた安心感はあるものの、インフレと金利上昇に伴う将来の家賃更新・値上げ圧力からは逃れられない。
- 行動: 手元の現金(預金)で生活防衛を固めつつ、NISAによるインデックス投資を淡々と継続する。
はじめに
この記事は、2026年9月に日銀が政策金利を1.25%へ引き上げた最新ニュースについて、賃貸派である私自身が住宅ローンの金利シミュレーションを叩き、家計への影響をロジカルに整理したものです。持ち家・賃貸それぞれのメリット・デメリットを冷静に見つめ直し、自分の意思決定を最適化するための攻略図として活用してください。
【検証環境・前提条件】
- 期間:2026年9月(日銀政策金利1.25%到達時)
- 環境:持ち家を購入せず、生涯賃貸派として資産運用(NISA中心)を行うライフスタイル前提
- 対象:住宅ローン(4,000万円/35年返済/変動金利)における金利上昇シナリオの試算
【結論】金利上昇局面での過剰なローンは危険。ただし賃貸派も無傷ではいられない
結論から述べます。過去の記事でも触れた通り「家を買わず賃貸で過ごす」という私の選択自体は、今回の金利上昇局面においても合意できる点が多くありました。
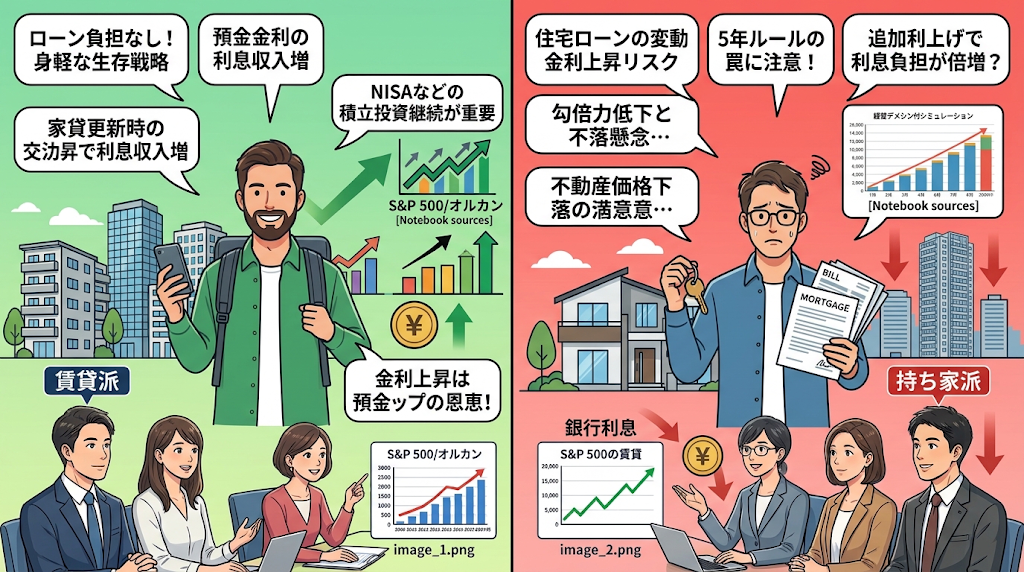
31年ぶりとなる政策金利1.25%への到達により、かつての「変動金利0.4%で借りて家を持った方が絶対にお得」という超低金利時代の前提は変化しつつあります。金利上昇局面において、ギリギリの予算で変動金利ローンを組むことは、人生の選択肢と資金効率を圧迫するリスクがあります。ただし、金利のある世界では賃貸派であってもオーナー側のコスト増に伴う家賃値上げという形で影響を受けるため、どちらの道を選んでも資金防衛が不可欠です。
メリット・デメリットの明示
この選択における期待利回りとリスクのデータは以下の通りです。
| 項目 | メリット | デメリット |
|---|---|---|
| 賃貸派+現金・投資信託重視の選択 | 数千万円単位の金利上昇リスク(利息増額)や固定資産としての拘束リスクを回避でき、手元の現金をしっかり確保できる。 | インフレ波及に伴う将来的な家賃増額リスクがあり、住宅という実物資産を資産残高として残せない。 |
【理由】返済額15万円のうち「9万円以上が利息」になるシミュレーションの構造
この判断に至った理由を解説します。
- 理由1:変動金利の上昇により、毎月の返済内訳において「利息の割合」が急増するため。
- 理由2:5年ルールや125%ルールは支払いを緩和する一方で、元本が減りにくくなり負担が後ろに繰り越されるため。
※なお、すでに返済が進んで借入残高が少ない方や、固定金利で組んでいる方、十分な繰り上げ返済資金がある方にとっては過度なリスクになりません。
【視覚化データ】金利上昇に伴う返済額と利息の内訳変化
4,000万円を35年ローン(元利均等返済)で借り入れた場合、金利の上昇によって毎月の支払内訳がどのように崩れていくかをまとめた比較表です。
| 適用金利 | 毎月返済額 | うち利息分 | うち元本返済 | 影響と状況 |
|---|---|---|---|---|
| 0.4%(旧環境) | 約10.2万円 | 約1.3万円 | 約8.9万円 | 超低金利で返済の大半が元本減に充てられる。 |
| 2.0%(メイン予想) | 約13.2万円 | 約6.6万円 | 約6.6万円 | 毎月返済の半分(50%)が利息として消える。 |
| 2.75%(最悪シナリオ) | 約14.8万円 | 約9.1万円 | 約5.7万円 | 返済の6割以上が利息となり、借金が減りにくい。 |
データソース:
- 一次情報:4,000万円/35年ローン(元利均等)における金利別シミュレーション検証結果
- 公的データ:日本銀行 政策金利決定会合結果(2026年9月 政策金利1.25%へ引き上げ発表)、メガバンク各行の短期プライムレート改定報道(2.375%→2.625%)
【本音】「固定負債を持たない安心感」と「賃貸ならではの課題」
世間一般では「賃貸は資産にならないから損」と言われがちですが、私自身が実践して得た本音の評価は以下の通りです。
- 最大の懸念点: ローンリスクを回避できたものの、金利上昇によって不動産オーナーの資金調達コストが上がれば、将来の契約更新時などに家賃値上げとして転嫁されるリスクがある点。
→ 対策:特定地域に固執せず身軽に引越せるフットワークを保ち、生活コスト(固定費)を抑えて手元資金(現金)を蓄えておく。 - こういう人にはおすすめしません: 手元に現金があるとついつい使ってしまい、貯蓄やNISAなどの自発的な資産形成が苦手な人。(住宅ローンのように強制的に資産形成される仕組みの方が向いている場合があります)
よくある質問(FAQ)
Q. 変動金利には「5年ルール」があるから、金利が上がっても安心なのではありませんか?
A. 毎月の支払額は急増しませんが、計画的な対応が必要です。
理由:5年ルールは「毎月の引き落とし額の上限」を一時的に固定する仕組みであり、金利上昇分は利息割合の増加として処理されます。結果として元本の減りが遅くなり、将来の再計算時に負担が後ろ倒しになるリスクがあるため、据え置き期間中の家計見直しや繰り上げ返済の準備が重要になります。
Q. 金利が上がったらNISA(オルカンやS&P500)は解約して現金化すべきですか?
A. 解約する必要はありません。
理由:金利上昇局面では一時的に株価が調整・下落することがありますが、過去のデータでは利上げ局面でも長期的なインデックス投資のリターンはプラスを維持しています。狼狽売りせず淡々と積み立てを続けるのが最適解です。
【行動】金利のある世界を生き抜く今すぐ取るべきアクションプラン
放置することのリスク:
過去の超低金利時代の感覚のまま固定費を放置し、無計画なローンを組んだり現金を枯渇させたりすると、金利上昇による支出増と物価高の二重苦に対応できず、家計の選択肢が狭まるリスクがあります。
▼ 今すぐ取れる具体的な行動
- 今日中にできること:現在の固定費(通信費、保険、サブスクなど)を見直し、月1〜2万円の浮いた資金を「生活防衛資金(現金・預金)」として手元に残す準備をする。
- 今月中に達成すべきこと:NISAの積立設定を確認し、相場変動に動じず「淡々と積み立てを継続する(航路を守る)」設定を完了させる。
最後にもう一度整理します。金利が上がる時代において、自身の許容量を超えるローンリスクを避け、「現金(預金)+投資信託(NISA)」のシンプルな組み合わせで柔軟性を保つことこそが、どんな環境変化にも耐えられる家計防御策です。
※本記事は個人の検証経験に基づきます。最終的な判断はご自身の論理で行ってください。