この記事のポイントまとめ
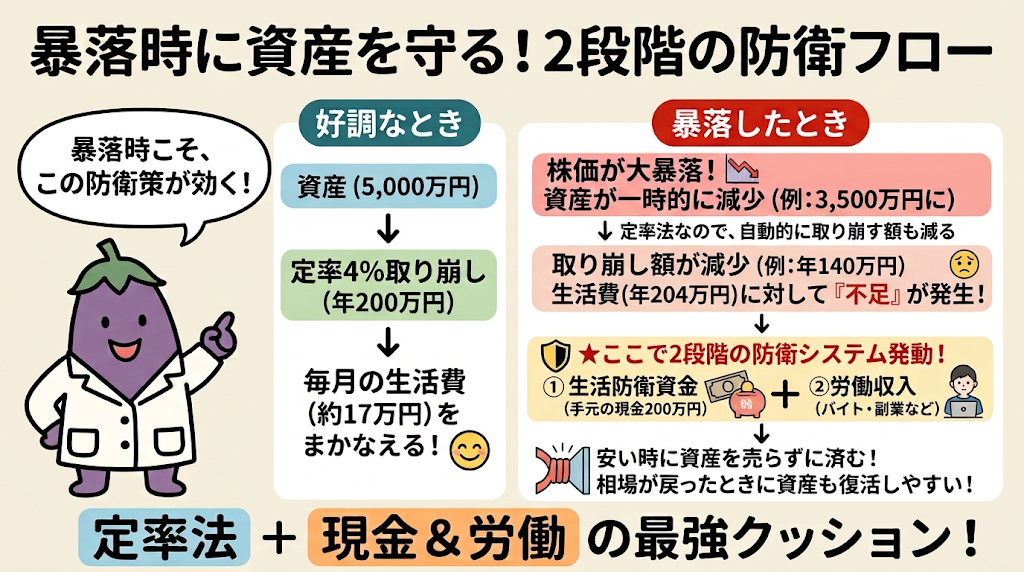
- 結論: 資産5,000万円達成後は、運用を続けながら「定率4%取り崩し」で基礎生活費(年204万円)を賄い、暴落時の不足分を現金200万円と労働収入で補うハイブリッド運用が最も現実的です。
- 理由: 現金のまま4%ずつ使えば25年でゼロになりますが、株式運用を続けることで年5〜7%程度の利益が補充されるため資産寿命が大きく延びるからです(トリニティスタディでは30年後の資産残存率95〜98%)。
- 本音: 歴史上の最悪期(2〜5%の確率)では資産が枯渇する可能性があり、定率法でも暴落時は受取額が激減するため、取り崩し収入だけで生活費を固定したい人には向きません。
- 行動: 証券口座(SBI証券・楽天証券)の定期売却サービスの仕様を事前に確認し、暴落時に使う現金200万円の隔離ルールと口座の売却順序(特定口座優先)を決めておくことです。
はじめに
この記事は、資産5,000万円達成後のバリスタFIRE・サイドFIREにおける「取り崩し実務(出口戦略)」について、1998年に発表されたトリニティスタディのレポート結果と数値シミュレーションに基づき整理したものです。なお、筆者は現在32歳・総資産約2,200万円の資産形成途上であり、本記事の内容はリタイア後の実体験(一次情報)ではありません。目標到達後に迷わず実行するための事前設計図として、メリットだけでなく資産枯渇リスクや運用上の注意点も包み隠さず記載しています。
【シミュレーションの前提条件】
- 目標資産と生活費:総資産5,000万円(年4%取り崩し=初年度200万円)、基礎生活費は月約17万円(年間204万円)
- 使用する口座と制度:SBI証券・楽天証券の定期売却サービス(特定口座・新NISA口座・iDeCo)
- 防衛クッション:生活防衛資金(現金200万円)+労働収入(バリスタバイト・副業)
【結論】運用を続けながら取り崩すため25年では枯渇しない
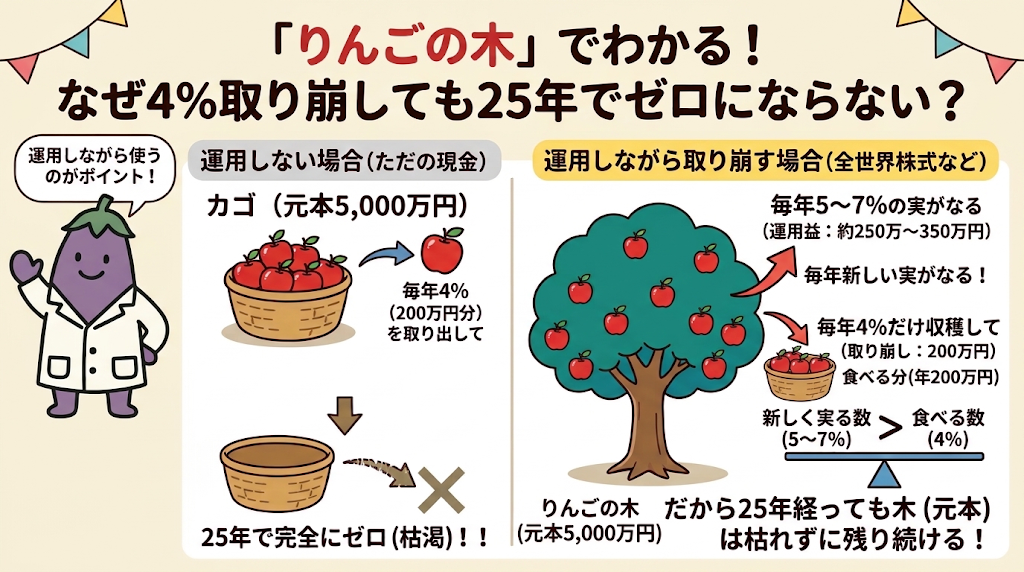
結論から言うと、毎年4%ずつ取り崩しても25年で資産がゼロにならない理由は、「現金のまま保管するのではなく、株式などで運用を続けながら取り崩すため、残った元本が毎年利益を生み出し続けるから」です。
算数の計算だけで考えれば、5,000万円から毎年4%(200万円)を引き出せば「100%÷4%=25年」で確実にお金は空になります。しかし、これはお金をタンスや銀行の普通預金(金利ほぼ0%)に眠らせた場合の話です。
高校生にもわかるように例えるなら、「毎年6個の実がなるりんごの木から、毎年4個だけ収穫して食べる」のと同じです。木そのもの(元本5,000万円)を植えっぱなしにしておけば、毎年新しく6個の実(全世界株式などの平均的な年間リターン5〜7%)が実ります。収穫する数(4%)よりも新しく実る数(5〜7%)の方が多いため、25年経っても木は枯れるどころか維持・成長し続けます。
ただし、毎年必ず6個の実がなるわけではなく、台風(株価大暴落)が来て実がゼロになる年もあります。そのため、当ブログでは「残高に4%を掛ける定率法」と「現金200万円・労働収入」を組み合わせて資産寿命を延ばす戦略を採用します。
定額法(トリニティスタディ基準)と定率法のメリット・デメリット比較
取り崩しの代表的な2つの手法と、当ブログが採用する併用モデルの比較は以下の通りです。
| 選ぶもの | 得すること(メリット) | 注意すること(デメリット) |
|---|---|---|
| 定額法(トリニティスタディ基準) | 引退初年度の資産基準(年200万円+インフレ調整)で引き出すため、毎年の生活費が安定する | 引退直後に暴落が起きると資産が減り続け、歴史上の最悪ケース(2〜5%)では30年以内に資産が枯渇する |
| 定率法(残高連動型) | その年の最新残高に4%を掛けるため、暴落時は売却額が自動で減り、元本を安売りし過ぎずに済む | 暴落が続くと受け取れる金額が極端に少なくなり、取り崩し収入だけでは生活が成り立たなくなる |
| 定率法+現金200万円・労働 | 資産の枯渇リスクを極限まで下げつつ、生活費の不足分を現金と労働収入で確実にカバーできる | 完全無職ではなく、週数回の軽労働や副業によるキャッシュフロー維持が前提となる |
【結論】結局、定率法と定額法はどっちがいいのか?
結論から言うと、バリスタFIREやサイドFIREを目指す人には「定率法」、一切働かない完全リタイアを目指す人には「定額法」が適しています。
高校生にもわかるように例えるなら、定額法は「毎月決まった金額のお小遣いをもらう安心感重視のプラン」、定率法は「その月の財布の中身に合わせて使う金額を調整する長持ち重視のプラン」です。ご自身のライフスタイルに合わせて以下の基準で選んでください。
- 定率法がおすすめな人(当ブログの採用モデル):週数回のバイトや副業収入があり、暴落して取り崩し額が減っても生活が破綻しない人。資産の枯渇リスクを最小限に抑えたい人。
- 定額法がおすすめな人:リタイア後は一切労働をせず、取り崩し収入だけで生活する人。毎月の生活費を完全に固定して家計管理をシンプルにしたい人。
当ブログの前提(資産5,000万円・基礎生活費年204万円・労働収入と現金200万円あり)においては、暴落時の生活費を労働と現金でカバーできるため、資産寿命を最大化できる「定率法」を選ぶのが最も合理的な判断となります。
【理由】トリニティスタディの検証データと口座売却順序の根拠
4%ルールの根拠となったトリニティスタディのレポート内容と、当ブログが定率法・特定口座優先売却を選ぶ理由は以下の2点です。
- 理由1(トリニティスタディが証明した成功率と限界):1998年にトリニティ大学の3人の教授が発表したレポートでは、1926〜1995年の米国株と社債のデータを使い、「初年度の4%をインフレ調整しながら毎年定額で引き出す方法(定額法)」を30年間続けた場合の資産残存率を検証しました。結果は株式50〜75%の配分で成功率95〜98%でしたが、逆に言えば「2〜5%の確率で30年以内に資産がゼロになる(順序リスク)」ことも示されています。これはテストの平均点が同じでも、最初のテストで0点を取ると挽回が難しくなる現象と同じです。そのため、暴落時に自動で売却額を減らす「定率法」と現金クッションの併用が合理的と判断しました。
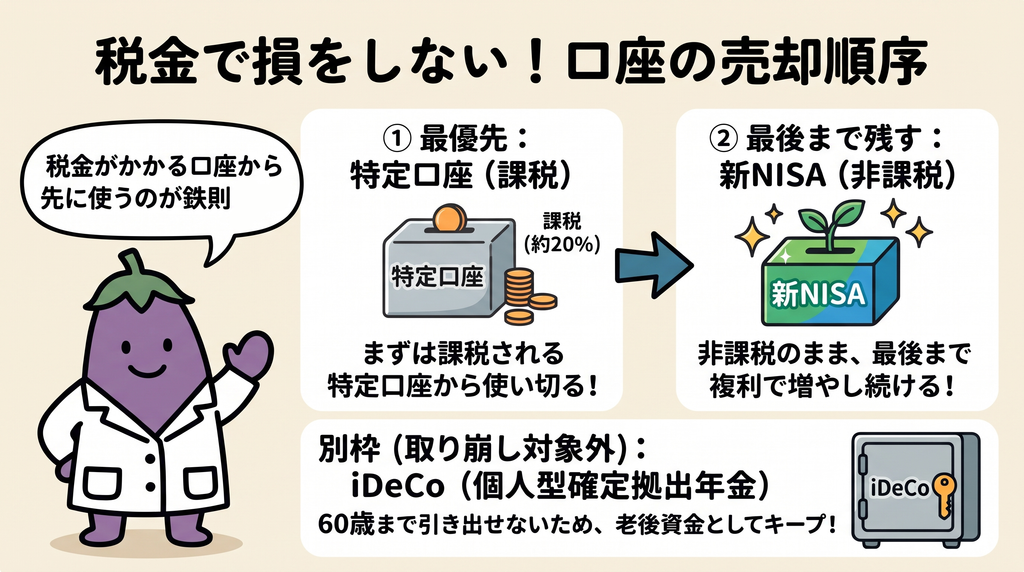
- 理由2(非課税枠の最大化):売却順序を「1位:特定口座(課税)」「2位:新NISA口座(非課税)」と固定します。利益に約20.315%の税金がかかる普通の貯金箱(特定口座)から先に使い切り、運用益が永久に非課税となる魔法の貯金箱(新NISA)を最後まで残して複利で増やし続けることで、手元に残る総金額を最大化できます。
詳細を知りたい方はこちら
根拠となったデータ・制度仕様:
- トリニティスタディ(1998年)の検証結果:30年間・4%取り崩し(インフレ調整付き定額法)の成功率は、株式100%で95%、株式75%・債券25%で98%、株式50%・債券50%で95%です(※インフレ調整を行わない単純な定額法の場合は成功率98〜100%)。
- 証券会社の定期売却仕様:楽天証券は「金額指定・定率指定・期間指定」のすべてに対応しています。SBI証券は「金額指定・期間指定」に対応しているため、SBI証券で定率法を行う場合は年1回残高を確認して4%の金額を手動で再設定します。
【本音】シミュレーションで判明した実務上の注意点
データ上は合理的な出口戦略ですが、実際に運用ルールへ落とし込む際には以下の注意点があります。
- 一番の注意点: 定率法は「計算上は残高の4%を取り続けるため数字上のゼロにはなりにくい」ものの、大暴落で資産が半分(2,500万円)になれば受取額も半分(年100万円=月約8.3万円)に激減します。これだけでは家賃や食費すら払えなくなるため、「資産がゼロにならない=一生安心して暮らせる」と過信するのは危険です。
→ 対処法:あらかじめ生活防衛資金として現金200万円を別口座に隔離しておき、暴落時は「現金クッションの取り崩し」と「バリスタバイト・副業収入」を生活費へ直接充当するルールを明文化します。 - こんな人にはおすすめしません: 暴落時に受取額が減るストレスに耐えられない人や、リタイア後に一切の労働(バイトや副業)をしたくない完全リタイア志向の人には、このハイブリッド型は向きません。
よくある質問(FAQ)
Q. 毎年4%ずつ取り崩したら、25年で資産がゼロになってしまいませんか?
A. 現金のまま持っていれば25年でゼロになりますが、株式などで運用を続けながら取り崩すため、多くのケースで25年以上資産が残ります。
理由:全世界株式などのインデックスファンドで運用を続けると、長期平均で年5〜7%程度の運用益が生まれます。毎年引き出す割合(4%)よりも資産が増えるスピード(5〜7%)の方が大きいため、元本が減りにくい仕組みになっています。ただし、リタイア直後に大暴落が重なった場合(トリニティスタディでは2〜5%の確率)は30年以内に枯渇するリスクがあるため、暴落時だけ現金200万円や労働収入で生活費を補う対策が必要です。
Q. iDeCo(個人型確定拠出年金)は5,000万円の取り崩し計算に含めますか?
A. 50代までの取り崩し対象には含めず、60歳以降の老後資金枠として切り分けて管理します。
理由:iDeCoは原則60歳まで資金を引き出せない制度であるためです。5,000万円到達から60歳までは特定口座と新NISA口座の資産で運用し、60歳以降にiDeCoを受け取る2段階設計にすることで資金ロックのリスクを回避できます。
【行動】今すぐやるべきアクション
何もせず放っておくリスク:
「4%ルールなら絶対に資産が減らない」と誤解したまま暴落対策(現金クッションや労働収入の確保)を怠ると、リタイア直後の相場下落時に安い価格で投資信託を大量売却することになり、数年で資産計画が破綻する原因になります。
▼ 今すぐできる具体的アクション
- 今日中にできること:自分がメインで使っている証券口座(SBI証券または楽天証券)のマイページにログインし、「定期売却サービス」の画面と選択できる売却方法(定額・定率)を1分で確認する。
- 今月中を目指すこと:現在の保有資産を「特定口座」「新NISA口座」「iDeCo」「現金防衛資金」の4つに色分けして一覧化し、将来の売却優先順位をメモに残す。
最後にもう一度まとめます。資産5,000万円達成後は「運用を継続しながら定率4%取り崩し+現金200万円・労働防衛」のルールを確立し、特定口座から先に売却して新NISAを最後まで残すことが資産寿命を最大化する鉄則です。
※この記事はトリニティスタディ(1998年)の検証データおよび目標達成後の運用を想定した事前シミュレーションに基づいています。実際の投資・売却の判断は最新の税制やご自身の資産状況に合わせて行ってください。