この記事のロジカル要約
- 結論: 目標資産額を8,000万円(ファットFIRE)から5,000万円(準富裕層・ハイブリッドFIRE)へ変更し、40代前半での早期退職を実現する現実的な戦略へ切り替える。
- 理由: 月17万円の低い生活費水準であれば8,000万円でファットFIREも理論上可能だが、到達まで約18年(50歳頃)かかり挫折リスクが高い。5,000万円なら現在の積立ペースで約11年(43歳頃)で到達可能であり、野村総合研究所の資産ピラミッドにおける「準富裕層」の入り口という明確な節目でもあるため。
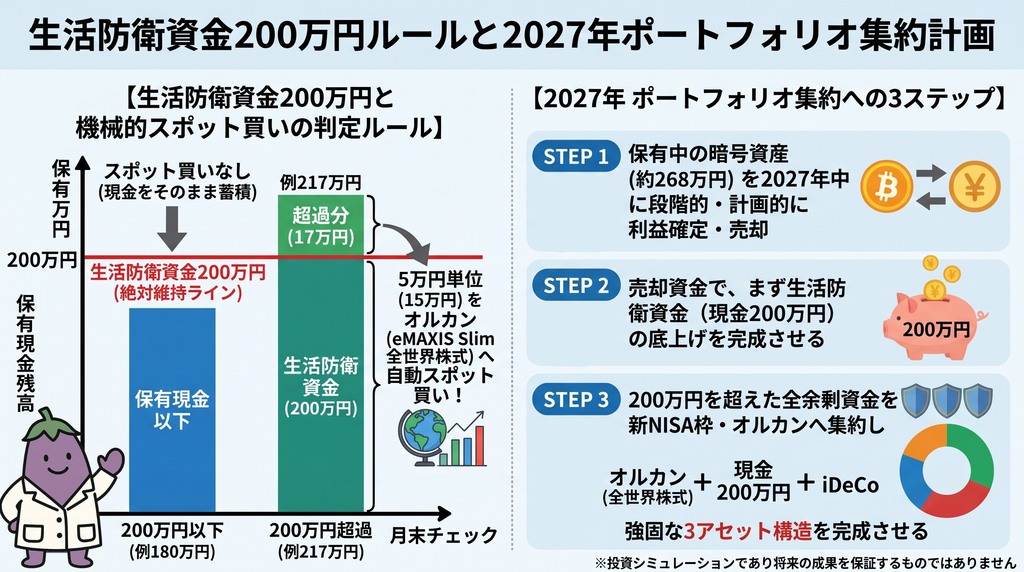
- 本音: バリスタ就労や副業獲得の難しさはあるが、会社員期間中に準備を進め、2027年までにポートフォリオをシンプル化(暗号資産売却)・生活防衛資金200万円ルールを厳格化することでリスクを最小化する。
- 行動: 生活防衛資金200万円の維持と「毎月末に超過分を5万円単位でオルカンへ機械的スポット買い」する絶対ルールを運用しつつ、月10万円の積み立てと副業収入(月5万円目標)の構築を継続する。
この記事は、全5回でお届けする「再現性の高い早期退職ロードマップ」連載の第2弾(戦略・目標設定編)です。
📣 まずは第1弾をチェック!
前回の第1弾では、FIREの基本概念や4つのスタイル(ファット・リーン・バリスタ・サイド)の違いについて、初心者向けに徹底比較しました。
はじめに
この記事は、FIRE達成目標額の再設定と「バリスタ×サイドFIRE」のハイブリッド戦略について、資産形成の渦中にいる当事者として論理的に試行錯誤・検証した結果をまとめたものです。机上の空論やFIRE達成者の成功談ではなく、現在進行形で5,000万円を目指すプレイヤーだからこそ見えてくるリアルな懸念点、社会保険削減効果、利回り別の感度分析、2027年のポートフォリオ移行計画まで包み隠さず明示しています。あなたの意思決定を最適化するための攻略図として活用してください。
【検証環境・前提条件】
- 期間:2026年11月時点(32歳時点での資産形成・戦略検証)
- 環境:東京都在住(生活費 月約17万円/年間約204万円)、新NISAにて「eMAXIS Slim 全世界株式」へ月10万円自動積立中(想定年利5%)
- 対象:到達まで約18年(50歳到達)を要する従来の「8,000万円・完全無職ファットFIRE」目標
【結論】目標資産額を8,000万円から5,000万円へ再設定した合理的理由
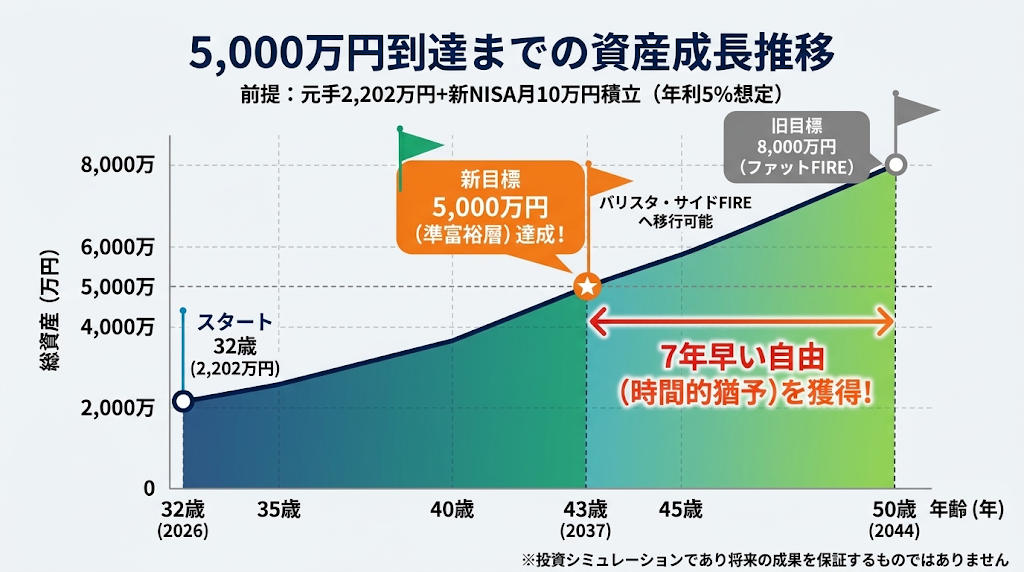
結論から述べます。目標資産額を当初の8,000万円から「5,000万円」へ引き下げ、バリスタ労働とサイド事業を組み合わせるハイブリッドFIREへ移行します。
生活費が月約17万円という低い水準にあるため、8,000万円まで増やせば完全無職のファットFIREも計算上は可能です。しかし、到達まで18年(50歳)かかる計画は途中で挫折するリスクが高く、体力・活動量が豊富な40代前半(43歳頃・11年後)で7年早い自由を獲得する方が、人生全体のタイムパフォーマンス(タイパ)と満足度を最大化できると判断しました。
メリット・デメリットの明示
旧目標(8,000万円・ファットFIRE)と新目標(5,000万円・ハイブリッドFIRE)における比較データは以下の通りです。
| 項目 | メリット | デメリット |
|---|---|---|
| 旧目標:8,000万円 (ファットFIRE) | 資産収入のみで完全無職生活が可能。金銭的・精神的な絶対的安心感が手に入る。 | 到達まで約18年(50歳頃まで)フルタイム労働が必要。途中でバーンアウトや挫折をするリスクが高い。 |
| 新目標:5,000万円 (ハイブリッドFIRE) | 約11年(43歳頃)で到達可能。50歳到達時よりも7年早く自由を獲得でき、今の積立ペースのまま高い再現性で達成できる。 | 資産取り崩しだけでなく、週2〜3日のバリスタ労働や月5万円程度の副業収入を継続維持する努力が必要。 |
【感度分析】想定利回り別(3%・5%・7%)の到達シミュレーション
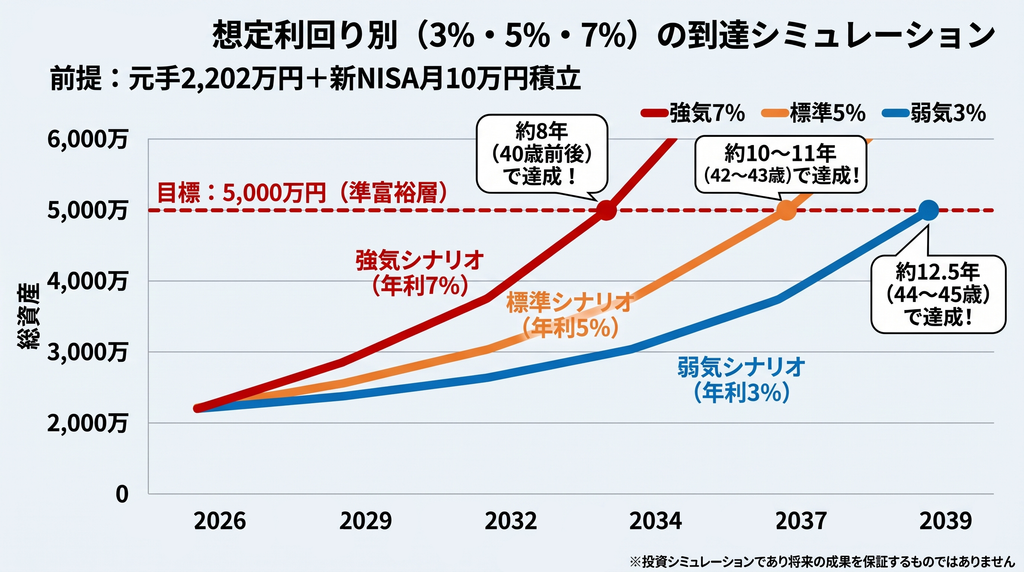
標準シナリオとして年利5%(約11年・43歳到達)を採用していますが、市場環境が変動した場合の到達年数および想定年齢の変動幅は以下の通りです。
| 想定利回り | 所要年数 | 到達時想定年齢 | シナリオとリスク評価 |
|---|---|---|---|
| 弱気シナリオ (年利 3%) | 約12.5年 | 44歳〜45歳 | 世界的な成長鈍化や相場低迷が続いた場合。標準シナリオより約1.5年遅れるものの、40代半ばでの離脱は十分に可能。 |
| 標準シナリオ (年利 5%) | 約10〜11年 | 42歳〜43歳 | 全世界株式の過去長期平均に基づく基本計画。40代前半で時間的自由を獲得するメインライン。 |
| 強気シナリオ (年利 7%) | 約8年 | 40歳前後 | 株価上昇局面や円安効果が追風となった場合。40代直前での最速FIRE達成が見込める。 |
最悪の弱気ケース(年利3%)であっても達成時期は1.5年程度後伸びするにとどまり、50歳までフルタイム労働を強いられる旧目標(8,000万円)と比べれば圧倒的に早い離脱が可能です。
【推薦図書:時間の価値とタイパを学ぶ1冊】
「老後に大金を持っても健康や体力は衰えていく。若い時期の時間こそが最も価値が高い」という思考法を論理的に解説したベストセラーです。FIRE目標額を下げる決断の背中を押してくれます。
【理由】8,000万円を撤回し5,000万円を選択した根拠とデータ
この判断に至った理由を解説します。
- 理由1:道のりの遠さと挫折リスクの回避
現在の確定資産約2,200万円から月10万円(年利5%)の積立を継続した場合、8,000万円には約18年かかりますが、5,000万円なら約11年(43歳頃)で到達可能です。超長期のフルタイム継続による疲弊リスクを回避できます。 - 理由2:野村総研の資産ピラミッド「準富裕層」という客観的大台
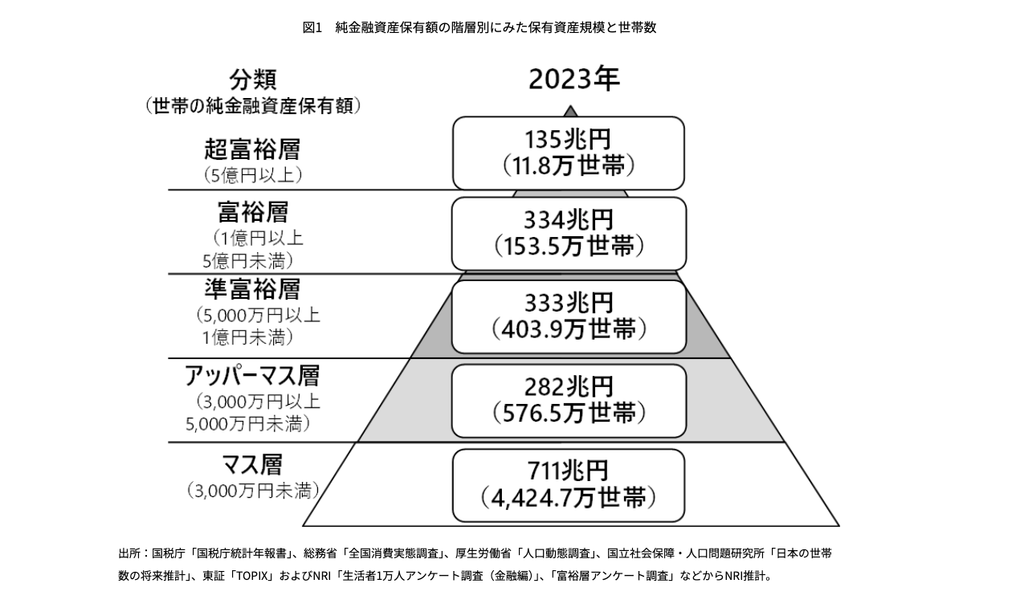
5,000万円は純金融資産保有額の「準富裕層」へ昇格する明確な節目です。全世帯の上位約6%前後に位置することで、客観的・心理的な安全圏を確保できます。 - 理由3:収支モデルと「社会保険料折半」による固定費削減インパクト
個人生活費月17万円に対し、資産取り崩し(月10万〜12.5万円)+バリスタ労働(月7.5万円)+サイド事業(月5万円)で月22.5万〜25万円の収入となり、毎月5.5万〜8万円の黒字が成立します。
さらに、完全無職(完全FIRE)時に全額自己負担となる高額な国民健康保険・国民年金に対し、週20時間以上のバリスタ労働で会社員と同じ「社会保険(健康保険・厚生年金)の事業主折半」を維持することで、年間数十万円規模の固定費増大を直接回避できます。
データソース:
- 一次情報:自身の確定資産22,022,662円(2026年11月時点)、月間生活費17万円の検証データ
- 公的データ・文献:野村総合研究所(NRI)純金融資産保有世帯数および資産保有額データ、ビル・パーキンス著『DIE WITH ZERO』
【本音】未確定な現実課題に対する忖度なしのリアルと注意点
世間一般では綺麗なFIRE計画が語られがちですが、私自身が実践・検討して得た本音の評価と注意点は以下の通りです。
- 最大の懸念点1:バリスタ就労先と副業月5万円の獲得難易度
現時点で具体的なバリスタ就労先が決まっているわけではなく、副業で月5万円を稼ぎ続けることの難しさも熟知しています。
→ 対策:5,000万円到達までの11年間の会社員期間を活用し、社会保険に加入できる柔軟な働き方を模索・選択すると同時に、現在進行形で副業スキルの習得と収益化に向けた努力を継続します。 - 最大の懸念点2:生活環境の変化と資産運用リスク
仕事環境やライフイベントの変化による生活費増大、および市場暴落リスクが懸念されます。
→ 対策:個人生活費月17万円に対し「生活防衛資金200万円(約11.8ヶ月分)」を絶対ルールとして死守します。また、2027年中を目処に暗号資産等の高リスクアセットを順次整理・売却し、「オルカン+現金200万+iDeCo」のシンプルな3資産構成へ集約します。 - こういう人にはおすすめしません: 労働を一切行いたくない完全無職希望の人、または生活防衛資金を確保せずに高リスク投資へ全額投入してしまう人。
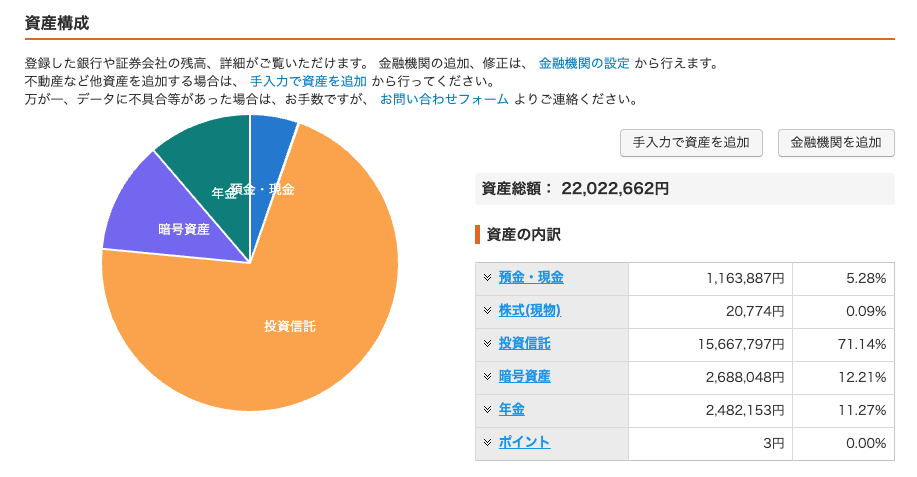
【現在の資産内訳(総額:22,022,662円)】
| アセット種別 | 保有金額 | 構成比率 |
|---|---|---|
| 投資信託 | 15,667,797円 | 71.14% |
| 暗号資産 | 2,688,048円 | 12.21% |
| 年金(iDeCo等) | 2,482,153円 | 11.27% |
| 預金・現金 | 1,163,887円 | 5.28% |
| その他(株式・ポイント) | 20,777円 | 0.10% |
【生活防衛資金200万円と機械的スポット買いの絶対ルール】
現金目標ラインを200万円と定め、「毎月末の資産確認時に200万円を超えていた場合、相場を読まず5万円単位で超えた分をオルカンへ機械的にスポット買いする」というルールを運用します。これにより感情による狼狽売りを防ぎつつ、キャッシュドラッグ(運用効率低下)を回避します。
【推薦図書:データとルールで勝つ放置投資】
「相場の買い時を待つな、余裕資金ができたら即座に買い続けよ」という原則を統計データで証明した名著と、シンプル運用のバイブルです。
よくある質問(FAQ)
Q. なぜ生活防衛資金を超えた分を「相場を読まずに」スポット買いするのですか?
A. まさにその通りです。感情や相場予測を完全に排除し、運用効率(複利効果)を最大化するためです。
理由:データ上「暴落を待って現金で持つ」よりも「余剰資金ができ次第機械的に買増す」方が長期リターンが高く、下落時も200万円の防衛資金があるため狼狽売りせずに済むからです。
Q. 5,000万円でバリスタFIREした後に、将来8,000万円のファットFIREへ繰り上げることは可能ですか?
A. はい、自動で昇格するロードマップを組んでいます。
理由:目標年齢時点で5,000万円に達した後は資産を取り崩さず(労働・事業収入で生活費17万円を全額カバー)、5,000万円を年利5%で放置運用すれば、追加入金なしでも10年後(53歳頃)に自動的に約8,000万円へ拡大するためです。
【行動】今すぐ取るべきアクションプラン
▼ 今すぐ取れる具体的な行動
- 今日中にできること:自分の生活費(固定費・変動費)を正確に把握し、自分にとって必要な生活防衛資金ライン(生活費6〜12ヶ月分)を設定する。
- 今月中に達成すべきこと:新NISAでの定期積立設定(月10万円等)を確定させ、防衛資金200万円を超えた際の「5万円単位の機械的スポット買いルール」を運用開始する。
最後にもう一度整理します。FIRE目標設定の要諦は、高すぎる理想を追うことではなく「今のペースで着実に到達でき、早期に自由を獲得できるポイントを見極めてルール化すること」です。
FIREの基本概念や4つのスタイル(ファット・リーン・バリスタ・サイド)の全体像については、以下の第1記事をご参照ください。
【月10万円オルカン積立を始めるおすすめ証券口座】
新NISAを活用した「eMAXIS Slim 全世界株式」の自動積立・クレカ積立には、手数料最安水準のネット証券が必須です。
・SBI証券(三井住友カード決済でポイント還元)
・楽天証券(楽天カード決済・楽天キャッシュ決済対応)
次回、連載第3弾では2027年のポートフォリオ集約計画とも連動する「アセットアロケーションとリバランス戦略」を取り上げます。新NISAを活用した具体例と、暗号資産の売却・現金200万円ルールの管理手法について論理的に解説します。
※本記事は個人の検証経験に基づきます。最終的な投資判断はご自身の論理で行ってください。