この記事のロジカル要約
- 結論: FIREの本質は無理に仕事を辞める「早期退職(RE)」ではなく、「経済的自立(FI)」を獲得して人生の選択権を握ることにあります。
- 理由: 年間生活費の25倍の資産を形成し、年利4%で取り崩す「4%ルール」の土台を作ることで、働くことも辞めることも自分の意思で決定できるようになるためです。
- 本音: 完全リタイアを目指すと資金ハードルや精神的ストレスが上がります。仕事が嫌いでなければ、好きな労働や副業を適度に続けるスタイル(サイド・バリスタFIRE)が最も安全で満足度が高いです。
- 行動: 自身の年間生活費を算出してFI達成に必要な目標額を把握し、価値観に合ったスタイルを選んで新NISA等での積立投資を開始してください。
はじめに
この記事は、経済的自立と早期リタイア(FIRE)について、私自身が検証・計算したデータを基に論理的に整理したものです。「働かずに遊んで暮らす」という極端なイメージではなく、実践者だからこそ分かるリアルなメリットとデメリットを明示しています。あなたの人生の利回りを最大化するための攻略図として活用してください。
【検証環境・前提条件】
- 期間:中長期の資産形成・運用期間
- 環境:インデックスファンドによる分散投資および資産取り崩しシミュレーション
- 対象:生活費の根拠なく勢いだけで早期退職を目指す無計画なリタイア手法
【結論】FIREの本質は早期退職(RE)ではなく「経済的自立(FI)による選択権」である
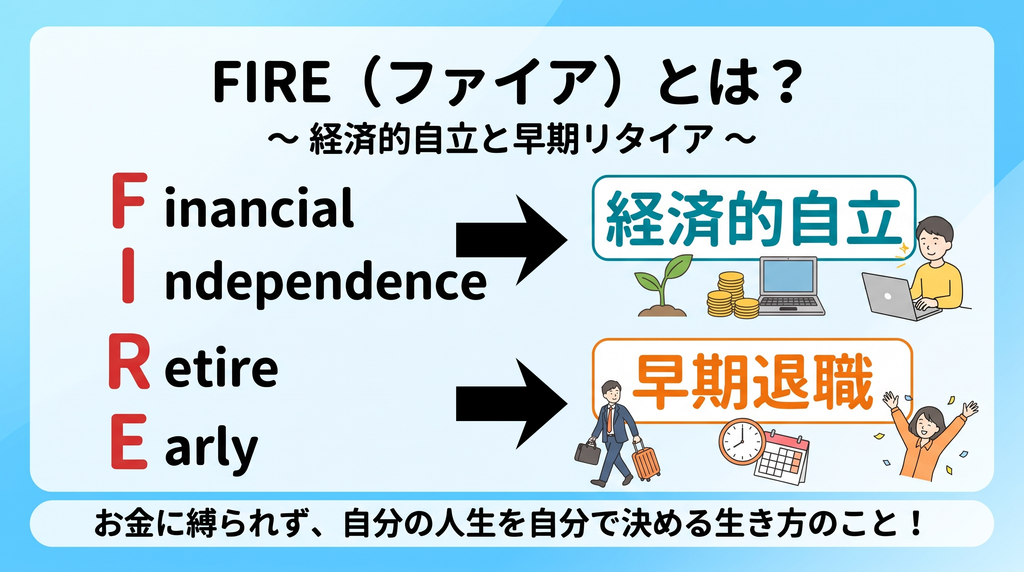
結論から述べます。FIREにおいて真に重要なのは「早期退職(RE:Retire Early)」ではなく「経済的自立(FI:Financial Independence)」です。
会社の給与収入に100%依存しない状態を作ることで、「嫌な仕事や理不尽な指示を断る権利」が得られます。仕事が好きであれば無理に辞める必要はなく、「いつでも辞められる状態を保持しながら自分の意思で働く」ことこそが、最も精神的安定感と自由度を高める選択となります。
4つのFIREスタイルの比較とメリット・デメリット
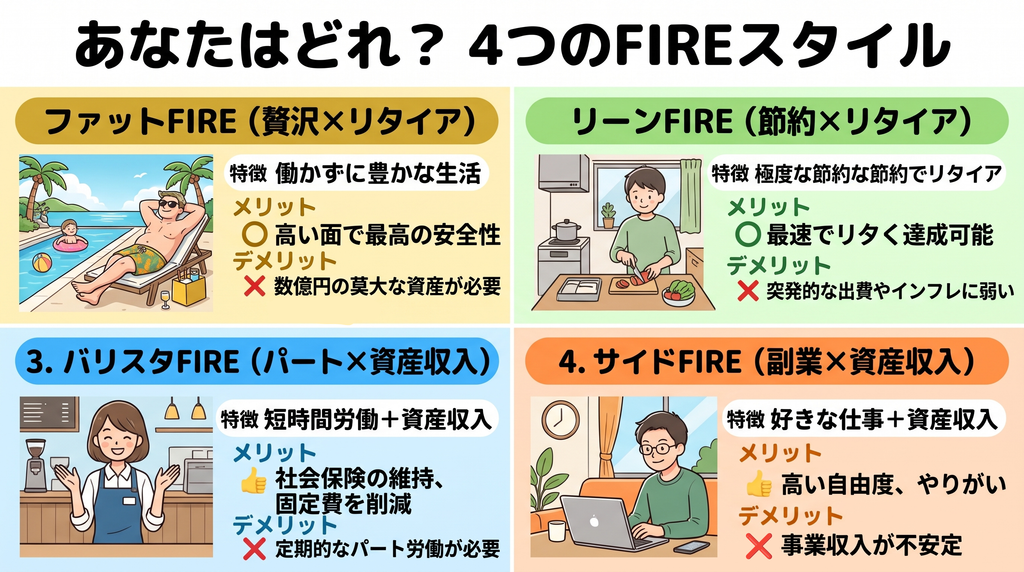
FIREは必要資産の規模やリタイア後の働き方によって4つに分類されます。それぞれの特徴とメリット・デメリットは以下の通りです。
| スタイル名 | 特徴 | メリット | デメリット |
|---|---|---|---|
| ファットFIRE (完全リタイア・贅沢型) | 十分な運用資産を背景に、一切労働をせず豊かな生活水準を維持するスタイル。 | 資金面の制約がなく、贅沢な暮らしや急な支出増にも耐えられる高い安全性を確保できる。 | 必要資産額が1億円〜数億円以上と極めて大きく、達成難易度が非常に高い。 |
| リーンFIRE (完全リタイア・節約型) | 生活費を最小限に切り詰め、少額の運用資産のみで完全リタイアするスタイル。 | 必要資産額が少なくて済むため、4つのスタイルの中で最も早期に達成できる。 | 極度な節約によるストレスが生じやすく、想定外の突発的な支出やインフレに弱い。 |
| バリスタFIRE (労働併用・パート型) | 資産収入に加え、パート等の短時間労働で社会保険を維持しながら暮らすスタイル。 | 短時間労働で社会保険(健康保険・厚生年金)を維持でき、固定費と必要資産を大幅削減できる。 | 完全な不労所得ではないため、定期的なシフト労働の手間が残る。 |
| サイドFIRE (事業併用・自由追求型) | 資産収入と、自分の好きな副業・個人事業の収入を組み合わせて暮らすスタイル。 | 自分の好きな副業・個人事業で稼ぎつつ資産運用と併用でき、やりがいと収支の拡張性を両立できる。 | 事業収入が不確定な場合、時期によって収支が変動するリスクを伴う。 |
【理由】4%ルールと年間生活費25倍の理論的根拠
そもそも「4%ルール」ってなに?
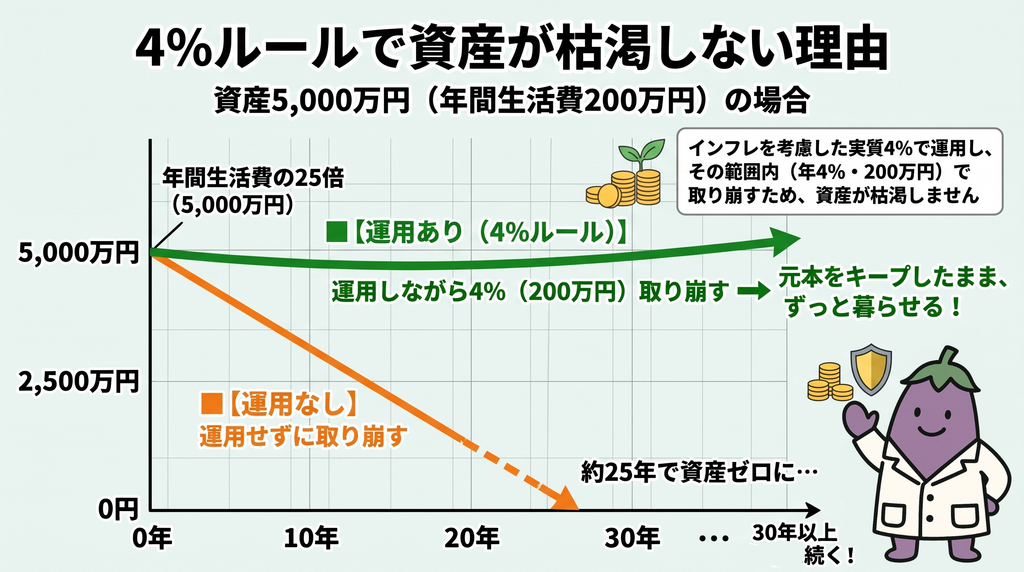
一言でいうと、「資産を運用で増やしながら、増えた利回り(年4%分)だけを使って暮らす仕組み」です。元本に手を付けないため、理論上資産を枯渇させずに維持できます。
FI(経済的自立)の資金計画において世界基準として用いられる「4%ルール」について、その理論的根拠と計算式を解説します。
- 理由1:年間生活費25倍の法則
米国トリニティ大学の研究(トリニティ・スタディ)に基づき、年間生活費の25倍の資産を用意できれば資金計画の土台が完成します。毎年4%(25分の1)ずつ取り崩す計算になるため、逆算して25倍の資産が必要となります。
【具体計算例】月々の生活費が17万円(年間204万円)の場合:204万円 × 25 = 必要資産額 約5,000万円 - 理由2:実質利回り4%による取り崩し理論
ただの貯金なら25年でゼロになりますが、株式等の分散投資による想定リターン(年5〜7%)から想定インフレ率(年約2%)を引いた「実質4%」の範囲内で取り崩せば、元本の5,000万円を枯渇させずに永続的に暮らすことが可能です。
4%ルールの数学的根拠や、暴落に備える現金クッションの運用理論を深く学びたい方は、トリニティ・スタディを体系的に解説した以下の名著を参照してください。
データソース:
- 一次情報:トリニティ・スタディ理論に基づく資産取り崩し試算データ
- 公的データ・文献:トリニティ大学研究論文(Trinity Study)、各インデックスファンド長期運用データ
【本音】「無理な早期退職」の罠とFI達成後に働き続けるメリット
世間一般では「退職して遊んで暮らすこと」が優位に見られがちですが、実践者視点での本音の評価は異なります。
- 早期退職(RE)に固執しないメリット:
完全無職(ファットFIRE)を目指すと、数千万円〜億単位の大きな資金が必要になり、達成までのハードルが激高になります。一方、「FI(経済的自立)」の土台だけを作り、好きな仕事や短時間労働を続けるスタイル(サイド・バリスタFIRE)であれば、必要資産額を大幅に引き下げられる上に、暴落時にも給与・事業収入がクッションとなって資産寿命を守ることができます。 - 現実的な選択の順番:
いきなり仕事ゼロを目指すのではなく、まずは支出を下げて「資産収入+適度な労働」で暮らせる状態を作るのが最速かつ最も失敗リスクが低い戦略です。 - こういう人にはおすすめしません: 支出管理や家計の最適化を一切行いたくない人、または少しの労働や自己研鑽すら拒絶したいと考えている人。
よくある質問(FAQ)
Q. FIREを達成したら、みんな仕事を辞めるのですか?
A. 完全退職の必要はありません。
理由:FIREの本質は「生活のために嫌な仕事を強制される状態からの脱却(FI)」であり、経済的土台を作った上で自分が納得できる仕事や活動を継続することは非常に合理的な選択です。
Q. FIRE達成に向けた資産形成は「新NISA」だけで十分ですか?
A. 新NISAを最優先にすべきですが、最終的な目標額によってはそれだけでは不十分です。
理由:非課税枠(1,800万円)を埋めるまでは新NISA一択で問題ありませんが、FIREに必要な資産額(例:5,000万円)に達するには、枠を超えた分を特定口座で運用する必要があるためです。
【行動】自分に合った経済的自立(FI)達成への具体的なアクションプラン
放置することのリスク:
現状のまま無計画に働き続けると、会社や経済的状況に人生の主導権を握られ続け、将来的な環境の変化やライフイベントに対して柔軟に対応できなくなる損失が生じます。
▼ 今すぐ取れる具体的な行動
- 今日中にできること: 家計簿や銀行口座を確認し、自身の「正確な月間生活費」と「年間生活費」を算出する。
- 今月中に達成すべきこと: 年間生活費 × 25 を計算して目標必要資産額を設定し、新NISA等でインデックスファンドの自動積立設定を開始する。
理論の理解に加えて、今日からできる具体的な支出削減やインデックス投資の第一歩を踏み出したい方には、以下の入門書が最も実践的でおすすめです。
最後にもう一度整理します。FIREの本質は仕事を辞めること(RE)ではなく、経済的自立(FI)を得て人生の主導権を取り戻すことです。自分に合った現実的なスタイルで一歩を踏み出しましょう。
※本記事は個人の検証経験に基づきます。最終的な判断はご自身の論理で行ってください。