この記事のロジカル要約
- 結論: 2026年10月末時点の総資産額は21,889,999円(前月比+380,184円)となり、最終目標額8,000万円に対する進捗率は27.36%(前月比+0.48%)となった。
- 理由: 毎月10万円の新NISA(eMAXIS Slim 全世界株式)自動積立の継続に加え、月最終日の市場調整を挟みつつも高水準なドル円相場(157円台半ば)と手元現金の積み増しが寄与したこと。
- 本音: 前月(約56万円)に低下した預金・現金が1,080,279円(構成比4.94%)まで大きく回復した。生活防衛ラインである50万円を完勝で維持し、次の「本物の買い場」へ向けた弾薬温存に成功している。
- 行動: 11月も「初志貫徹・泰然自若」の姿勢で毎月10万円の自動積立を軸とし、ドル建てオルカン(ACWI)が146.50ドル以下に急落するまでは余剰現金(約58万円)を溫存して待機する。


はじめに
この記事は、2026年10月度の資産状況とポートフォリオの推移について、私自身の実際の運用結果をロジカルに整理したものです。表面的な資産の増減だけでなく、実践者だからこそ直面するリアルな課題(現金比率の管理やスポット買増しの見極めなど)も明示しています。あなたの意思決定を最適化し、相場に振り回されないための攻略図として活用してください。
【検証環境・前提条件】
- 期間:2026年10月1日〜10月31日時点の確定値
- 環境:マネーフォワードMEによる計測、新NISAでの投資信託自動積立(eMAXIS Slim 全世界株式・月10万円)
- 対象:FIRE最終目標8,000万円に向けた、コア(インデックス71.77%)とサテライト(暗号資産11.73%等)の運用
【結論】当月末の資産状況と内訳
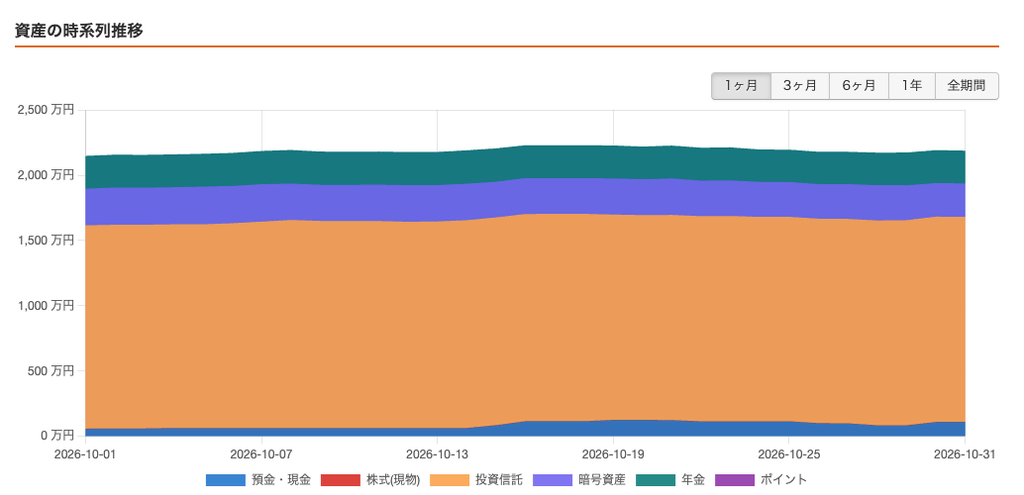
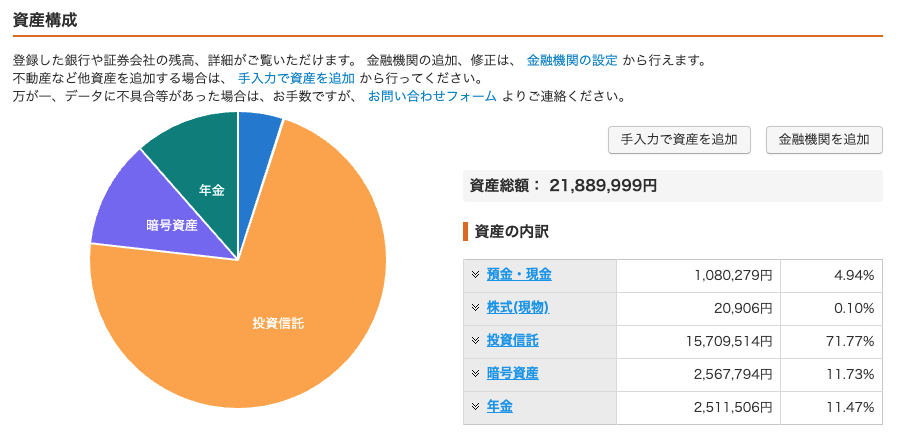
結論から述べます。当月末の総資産額は21,889,999円となり、前月比で+380,184円の変動となりました。
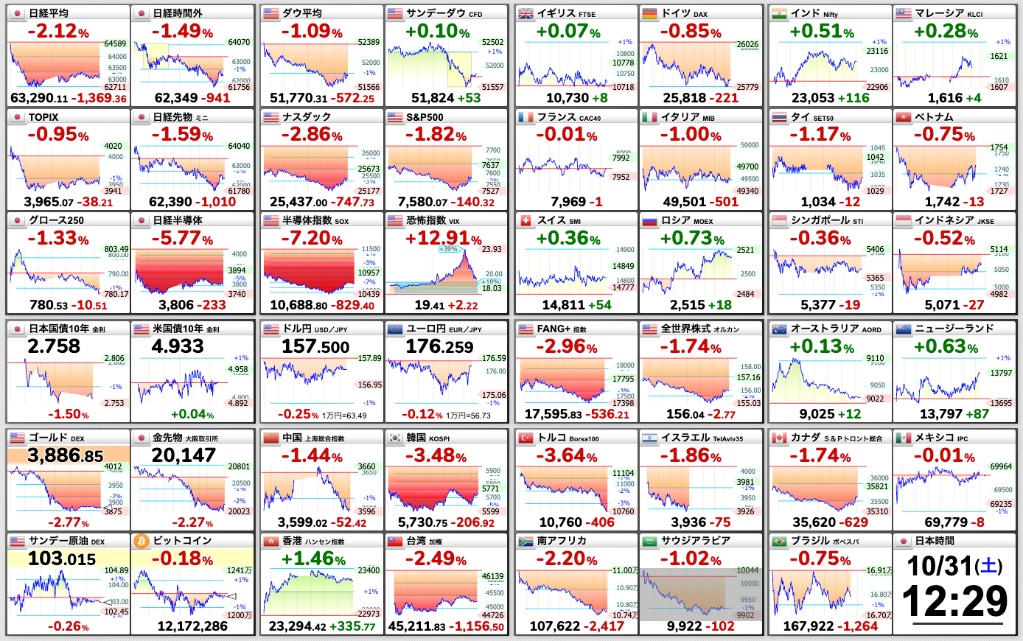
最終目標である8,000万円に対する進捗率は27.36%となり、前月末(26.88%)から0.48ポイント上昇しました。10月最終日に世界株式全般(S&P500 -1.82%、オルカン -1.74%)の短期的な押し戻しが発生したものの、月間を通じて着実に資産を拡大させています。
資産ポートフォリオの明示
当月末時点の各資産の評価額および構成比率のデータは以下の通りです。
| 資産区分 | 評価額 | 構成比率 |
|---|---|---|
| 預金・現金 | 1,080,279円 | 4.94% |
| 投資信託(コア) | 15,709,514円 | 71.77% |
| 暗号資産等(サテライト) | 2,567,794円 | 11.73% |
| 年金(iDeCo等) | 2,511,506円 | 11.47% |
| 株式(現物)・ポイント | 20,906円 | 0.10% |
【理由】資産変動の要因と市場環境
今月の資産増減に至った理由を解説します。
- 理由1(内部要因): 家賃(約15万円)をはじめとする定例支出を完全に消化した上で、無駄なスポット買い増しを行わず毎月10万円の自動積立に専念したこと。結果として預金・現金が1,080,279円まで拡大し、手元資金の再構築が完了した。
- 理由2(外部要因・株式/為替): 月末にかけて米国株を中心に利下げ警戒感から一時的な調整が入ったものの、1ドル=157円台半ばで推移する為替(円安)の下支えもあり、主力である投資信託(15,709,514円)は前月比+98,093円と底堅い成長を維持した。
- 理由3(外部要因・暗号資産): サテライト枠のビットコイン(BTC)は高値圏からの押し戻しを受け前月比-225,742円の調整となったが、コア資産の成長と現金のリカバリーにより全体資産への影響は軽微にとどまった。
データソース:
- 一次情報:マネーフォワードMEの確定残高推移(2026年10月31日確定値)、SBI証券口座の約定履歴
- 公的データ・市場指標:iShares MSCI ACWI ETFチャート(156.04ドル)、ドル円レート(157.50円)、S&P500(7,580.07pt)
【本音】今月の課題と注意点
システム通りに運用を継続していますが、私自身が実践して得た本音の評価と直面した課題は以下の通りです。
- 最大の懸念点: 10月中旬に見られた3%〜5%程度の軽微な下落で安易に手元現金からスポット買い増しを行ってしまうと、真の大調整(10%〜20%規模の暴落)が訪れた際に対応する「攻めの弾薬(現金)」が枯渇するバグが生じる。
→ 対策:買い増し検討ラインをドル建てACWIの「146.50ドル以下(最高値比-10%以上)」と客観的にルール化し、それまでは毎月10万円の自動積立のみに絞って指をくわえて待つ。 - こういう人にはおすすめしません: 3〜5%の日常的な株価のノイズに焦って買い注文を出してしまう人や、手元現金が100万円を切ることに耐えられない人。自身の明確なリスク許容度と防衛資金(私基準では50万円)を定義できていない場合は、より高い現金比率を保つことを推奨する。
よくある質問(FAQ)
Q. 月末にかけて株価が下落していましたが、スポット買い増しをしなかったのはなぜですか?
A. 今回の3.7%程度の下落は数ヶ月に一度起こる通常の範囲内(ノイズ)であり、スポット購入の押し目としては浅いからです。
理由:ここで現金を消費せず、手元キャッシュを108万円まで回復させた上で「初志貫徹・泰然自若」で毎月10万円の定額積立を淡々と続けることこそが、将来の大調整局面で絶好のチャンスを捉える最短ルートになります。
【行動】次月以降の運用方針とアクションプラン

放置することのリスク:
相場の細かい波に振り回されてキャッシュを過剰に投入し防衛ライン(50万円)を割り込むリスク、あるいは逆に相場恐慌に怯えて毎月10万円の自動積立を止めてしまいインデックスの複利成長から離脱するリスクの双方を完全に排除します。
▼ 今すぐ取れる具体的な行動
- 今日中にできること: 新NISA口座での自動積立設定(月10万円)が正常に稼働していることを確認し、全自動の資産構築システムを維持すること。
- 今月中に達成すべきこと: 1,080,279円まで回復した現金を維持し、防衛枠50万円を除いた「約58万円」をACWI 146.50ドル割れに備える攻めの待機資金としてキープすること。
最後にもう一度整理します。日米の金利動向や短期的な市場の波に一切ブレることなく、手元現金50万円を死守しながら毎月10万円の積立を貫き、FIRE最終目標8,000万円を目指す。
※本記事は個人の運用経験に基づきます。最終的な投資判断はご自身の論理で行ってください。